
从实验室到万吨级产线,贝特瑞为钠电负极写下"交付注脚"
2026-11-01 · zmwlkj.com
钠离子电池的故事,行业已经讲了好几年。 2026 年以来,全球钠电市场出现多项 GWh 级储能合作规划,应用探索从电网侧储能延伸至工商业、户用、矿山微电网及数据中心等场景。热度不低,但也需要看到:合作框架和规划规模并不等于实际交付,行业整体仍处于产业验证阶段。 需要 验证的不仅是某一项性能指标,而是整条产业链能否稳定、批量、低成本地交出合格产品。在这个问题上
钠离子电池的故事,行业已经讲了好几年。
2026 年以来,全球钠电市场出现多项 GWh 级储能合作规划,应用探索从电网侧储能延伸至工商业、户用、矿山微电网及数据中心等场景。热度不低,但也需要看到:合作框架和规划规模并不等于实际交付,行业整体仍处于产业验证阶段。
需要 验证的不仅是某一项性能指标,而是整条产业链能否稳定、批量、低成本地交出合格产品。在这个问题上,材料企业的角色往往比发布会上的宏大叙事更为关键 —— 电芯可以集成,系统可以设计,但正负极材料一旦缺位,一切都无从谈起。
而在材料环节中,硬炭负极是一块公认的"硬骨头"。作为钠电负极的主流技术路线,硬炭的门槛并不低:前驱体路线需要在生物质基、树脂基等不同体系之间权衡,容量、加工性能与成本往往难以兼得;微区孔结构设计与表面包覆等工艺,直接关系到倍率、低温等关键性能;而即便技术方案可行,从小试到稳定批量供货之间,还隔着一致性与降本的考验——降本路线的验证,因此被普遍视为硬炭负极产业化的前置条件之一。
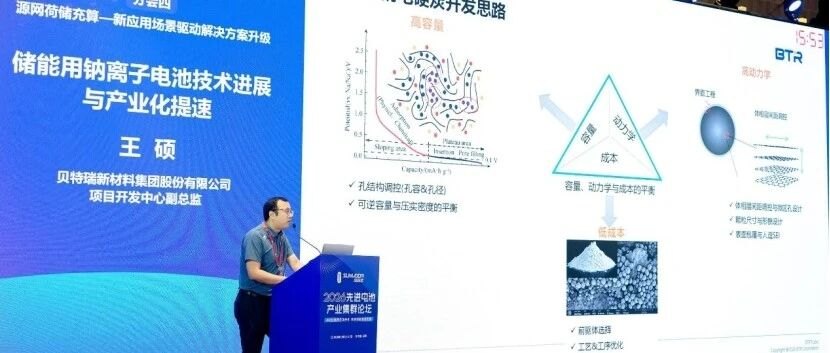
近日,在 2026 先进电池产业集群论坛上, 贝特瑞 展示了其在储能钠电负极领域的技术布局及产业化进展: 生物质基硬炭容量达到 355mAh/g ,高动力学硬炭及无负极技术方案已完成电芯验证;高容量硬炭产品通过小试获得批量订单,进入量产导入阶段 。与此同时, 公司钠电负极和正极均已达到大规模量产能力,未来将视市场情况规划万吨级以上产线建设 。
从技术验证到批量订单,再到量产能力与后续产能规划,这条完整的链条,或许比任何一项单独的技术参数都更值得行业关注。因为它回答的正是产业验证阶段最核心的那个问题:当订单真正到来时,谁能交得上货
三条技术路线,回答储能的"差异化考题"
钠电负极的主流路线是硬炭,这一点在业内已基本形成共识。但 " 做硬炭 " 和 " 做好硬炭 " 之间,隔着的是对应用场景的理解深度。
储能并不是一个单一市场。从需求端看,储能电池的评价标准正在发生变化:初始电芯价格之外,循环寿命、系统效率、工作温区和安全性,共同决定项目的全生命周期度电成本( LCOS )。尤其在高寒地区、户外储能及无人值守电站等场景中,低温性能可能影响加热能耗,安全特性关系到系统设计与运维要求,循环寿命则决定资产使用周期。钠电的潜在价值,正是通过这些性能改善项目全生命周期经济性,而非仅依靠钠资源的成本优势。
这意味着,材料企业拿出的不能是 " 一款产品打天下 " 的标准答案,而要能够针对差异化需求给出不同的解法。
贝特瑞的做法,是围绕储能应用推进低成本、高动力学和高容量等多条硬炭技术路线。
在高动力学路线上 ,贝特瑞通过微区孔设计与无机包覆协同优化,改善硬炭材料的倍率性能及低温放电表现。目前, 相关材料已完成电芯验证 ,为后续应用开发提供依据。对于需要应对低温工况的储能场景而言,这一方向的进展具有直接的指向意义。
在高容量路线上 ,贝特瑞同步推进生物质基与树脂基硬炭开发。其中, 生物质基材料容量可达到 355mAh/g 。不同路线围绕容量、加工性能及成本开展差异化探索,以适配不同的电池设计和制造要求。
更值得关注的是面向下一代的布局。 贝特瑞正在探索无负极钠电技术方案 ,通过球形功能化材料设计引导钠金属均匀沉积。目前,相关方案已完成电芯验证,为后续技术研究与应用验证积累基础。
三条路线、多个节点,看似分散,实则指向同一个逻辑:在储能需求尚未完全定型的当下,材料端多储备一种经过验证的方案,下游电池设计就多一分腾挪的空间。而这,恰恰是 " 验证 " 二字真正的含金量所在 —— 它不只证明 " 能做 " ,更证明 " 做得多、选得开 " 。
如果说产品验证解决的是 " 能不能用 " 的问题,那么接下来的问题便是:能不能持续、稳定地供
从批量订单到万吨级规划,链条正在闭合
材料行业有一句朴素的话:样品的性能决定客户的兴趣,量产的稳定性决定客户的订单。
贝特瑞近期披露的进展中,有两个信号值得放在一起看。其一,钠电负极高容量硬炭产品通过小试获得批量订单,进入量产导入阶段;钠电正极产品也已获得客户认可。其二,公司钠电负极和正极均已达到大规模量产能力,并同步推进多条降本技术路线验证、产品开发及客户应用验证,未来将视市场情况规划万吨级产线建设。
这两个信号拼合在一起,勾勒出钠电材料由研发向商业化过渡的完整链条:前端有经过电芯验证的多路线产品,中端有批量订单作为市场检验的凭证,后端有大规模量产能力和降本路线的持续验证作为交付保障,更远端则留有万吨级产线的产能弹性。
值得注意的是 , 贝特瑞在论坛中透露: “ 未来将视市场情况规划万吨级以上产线建设 ” 。在行业整体仍处产业验证阶段的背景下,这种产能规划的克制并非保守,而是一种对供需节奏的清醒判断。钠电需求放量的节奏仍取决于下游储能项目的实际落地,材料产能过快投放可能带来阶段性过剩,过慢则可能错失窗口。把万吨级产线作为规划选项而非既定动作,本质上是把产能决策与真实订单绑定。
这种 " 订单驱动产能 " 的思路,也从侧面回应了行业对钠电产业化的一大疑虑:规模化供应能力究竟是否真实存在当一家企业同时拥有通过验证的产品矩阵、已经到手的批量订单和可即用的量产能力时, " 能不能交 " 这个问题,便有了一个相对清晰的答案。
产品端的验证与产能端的保障至此形成闭环。但把视线从企业移回行业,这条链条的意义还需要放在更大的坐标系中理解。
钠电的竞争,正在从"参数表"转向"全生命周期"
回看 2026年的钠电行业,一个明显的变化是:市场的注意力正从"钠电能不能用"转向"钠电划不划算"。
这是两个性质不同的问题:前者靠实验室数据回答,后者要靠项目全生命周期的账本回答。当 LCOS与初始电芯价格共同构成评价核心,每一项性能指标都要折算成经济账——低温性能影响高寒项目的加热能耗,循环寿命决定资产折旧年限,安全性则渗透进系统设计与运维成本。
评价标准的变化,也抬高了兑现的门槛: 性能优势要经得起全生命周期成本的检验,技术储备更要经得起批量交付的检验。
用这把尺子衡量,贝特瑞此次展示的进展,分量不在于某一项指标的突破 , 而在于它呈现出一种与产业验证阶段相匹配的企业姿态:用多条技术路线覆盖差异化的场景需求,用批量订单完成市场检验的初步闭环,用大规模量产能力和降本验证为后续放量预留接口。
当然,也需要保持清醒。从无负极技术方案的电芯验证到真正的应用落地,从量产导入到稳定的规模化出货,中间仍有相当长的路要走。钠电对储能项目的经济性改善,最终要经由一个个具体项目的运行数据来确认;行业的整体成熟度,也不取决于任何一家企业的单点进展,而取决于产业链协同交付能力的水位。
钠电产业的叙事,正在经历一次静水深流式的切换:从资源的叙事,转向交付的叙事;从参数的比较,转向全生命周期成本的比较。
在这样的切换期,贝特瑞给出的答案是一条完整的链 —— 产品验证在前,批量订单居中,量产能力与产能规划托底。这条链上的每一环都未必是行业最快的,但环环相扣的完整度本身,就是产业化阶段最稀缺的确定性。
从实验室里的一个容量数字,到客户手中的一批订单,再到规划中的万吨级产线,钠电负极的产业化没有捷径,只有把每一个环节都做实的 " 笨功夫 " 。而当行业真正进入放量周期时,决定格局的,大概率正是这些在验证阶段就把链条闭合的企业。
至于万吨级产线何时落笔,贝特瑞把答案留给了市场 —— 这本身,也是一种答卷。