
【华安医药】公司点评华大智造(688114):26Q3费用持续优化,现金流持续改善
2026-11-01 · zmwlkj.com
【 华安证券 医药团队】2026年10月29日发布公司点评 华大智造 (688114):《26Q3费用持续优化,现金流持续改善》,欢迎与我们交流。 SAC:S0010521120002 SAC:S0010523120002 公司发布2026年三季报,2026年前三季度,公司整体经营基本面迎来向好发展,主营业务收入实现210,771.73万元,同比增长11.9
【 华安证券 医药团队】2026年10月29日发布公司点评 华大智造 (688114):《26Q3费用持续优化,现金流持续改善》,欢迎与我们交流。
SAC:S0010521120002
SAC:S0010523120002
公司发布2026年三季报,2026年前三季度,公司整体经营基本面迎来向好发展,主营业务收入实现210,771.73万元,同比增长11.91%,公司全球四大销售区域营收保持全线增长趋势;利润总额为-12,729.66万元,同比减亏47.03%,若剔除汇兑损益影响,利润总额同比大幅减亏83.18%;归母净利润为-18,703.79万元,同比减亏14.76%,整体经营情况明显改善。
26Q3收入增长有所波动,毛利率提升,期间费用优化
公司2026年3月完成对三箭齐发、华大序风的同一控制下合并并追溯重述报表,调整后2026Q3收入端同比增速+1.65%。未合并前口径2026Q3单季营收7.84亿元,同比+3.77%,2026Q1/Q2收入增速则分别为28.63%/18.52%,第三季度的收入增速有所下降,主要与公司收缩低价设备销售的战略相关。公司前三季度毛利率为57.89%(同比+3.84pct)、2026Q3单季毛利率为59.39%(同比+5.14pct、环比+3.51pct),近年单季最高,这主要是公司试剂类收入占比提升,带动了整体毛利率提升。前三季度期间费用(不含财务)12.28亿元、同比-8.25%,其中销售费用率22.85%(同比-4.71pct)、管理费用率15.10%(同比-2.01pct)、研发费用率19.17%(同比-5.87pct),公司收入保持增长同时而三项费用合计下降,也说明公司的降本增效措施有效。经营活动产生的现金流量净额由去年同期的-41,930.25万元显著改善为44,982.04万元,已连续四个季度实现经营净现金流入,经营现金转化能力和自我造血能力进一步增强。
公司2026年股权激励方案于2026年9月落地,公司设置2026-2028年三年的考核目标,以公司2025年为业绩考核基准年度,对各考核年度不含北美区域的营业收入增长率(A)、经调整后的EBITDA增长率(B)、不含北美区域的试剂耗材收入增长率(C)进行考核。各考核指标设置不同的考核权重,其中不含北美区域的营业收入增长率(A)权重为40%,经调整后的EBITDA增长率(B)权重为40%、不含北美区域的试剂耗材收入增长率(C)权重为20%。不含北美区域的营业收入,目标值2026-2028年较2025年增长分别为10%、21%和33.1%;经调整后的EBITDA增长率目标值2026-2028年较2025年增长分别为120%、160%和200%;不含北美区域的试剂耗材收入增长率目标值2026-2028年较2025年增长分别为15%、32.3%和52.1%。
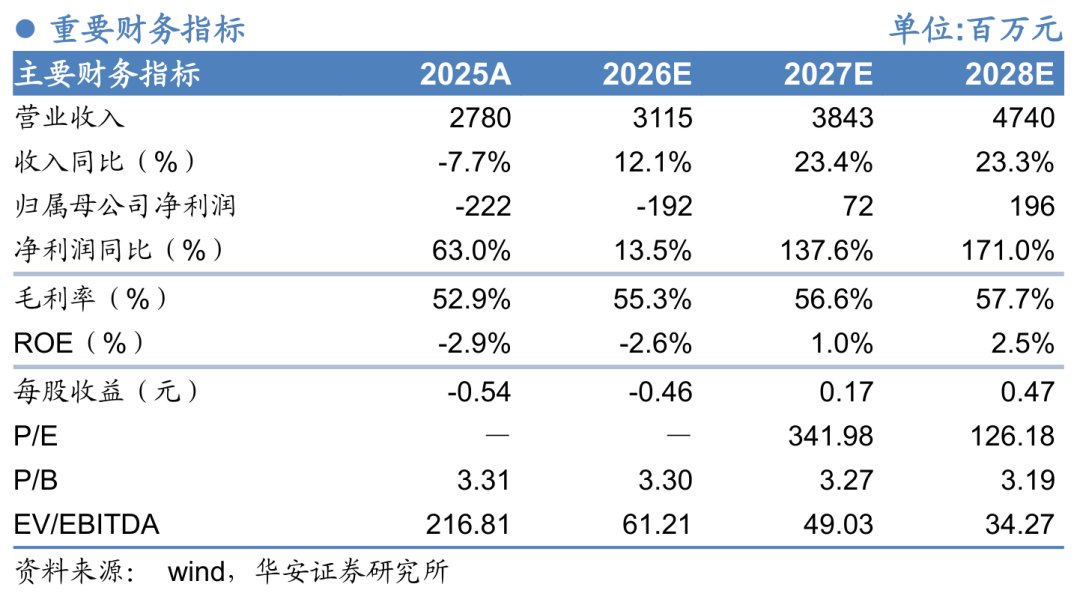
预计公司2026-2028年营业收入有望分别实现31.15/38.43/47.40亿元,同比增长12.1%/23.4%/23.3%;归母净利润分别实现-1.92/0.72/1.96亿元,同比增长13.5%/137.6%/171.0%;对应EPS为-0.46/0.17/0.47元;对应EV/EBITDA倍数为61/49/34X。维持“买入”评级。
联盟集采执行滞后,业绩承诺实现不及预期,海外业务收入不及预期。
重要提示: 本文内容节选自华安证券研究所已发布证券研究报告公司点评华大智造(688114):《26Q3费用持续优化,现金流持续改善》(发布时间:2026年10月29日),具体分析内容请详见报告。若因对报告的摘编等产生歧义,应以报告发布当日的完整内容为准。报告发布机构:华安证券股份有限公司(已获中国证监会许可的证券投资咨询业务资格)。
分析师:谭国超(S0010521120002) 邮箱: tangc@hazq.com
分析师:李婵(S0010523120002) 邮箱: lichan@hazq.com
谭国超: 研究所副所长、医药首席分析师;中山大学本科、香港中文大学硕士;曾任职于强生(上海)医疗器械有限公司、和君集团、诚通证券和 华西证券 研究所,主导投资多个早期医疗项目以及上市公司PIPE项目,有丰富的医疗产业、一级市场投资和二级市场研究经验。受邀产业投资机构、产业峰会、上市公司、主流财经媒体等交流演讲。曾多次获得Wind金牌分析师、2023中经医药大健康产业深具影响力分析师等。(SAC:S0010521120002)
李婵: 联席非药板块首席分析师,同时主要负责医疗器械和IVD行业研究。对外经贸大学金融硕士,具备五年二级市场工作经验。(SAC:S0010523120002)
李雨涵: 分析师,主要负责生物制品、医疗服务研究。湖南大学本硕,生物技术+金融硕士复合背景。(SAC:S0010525070005)